Économie · Dette publique
La dette française ? Un coup de briquet et c’est réglé !
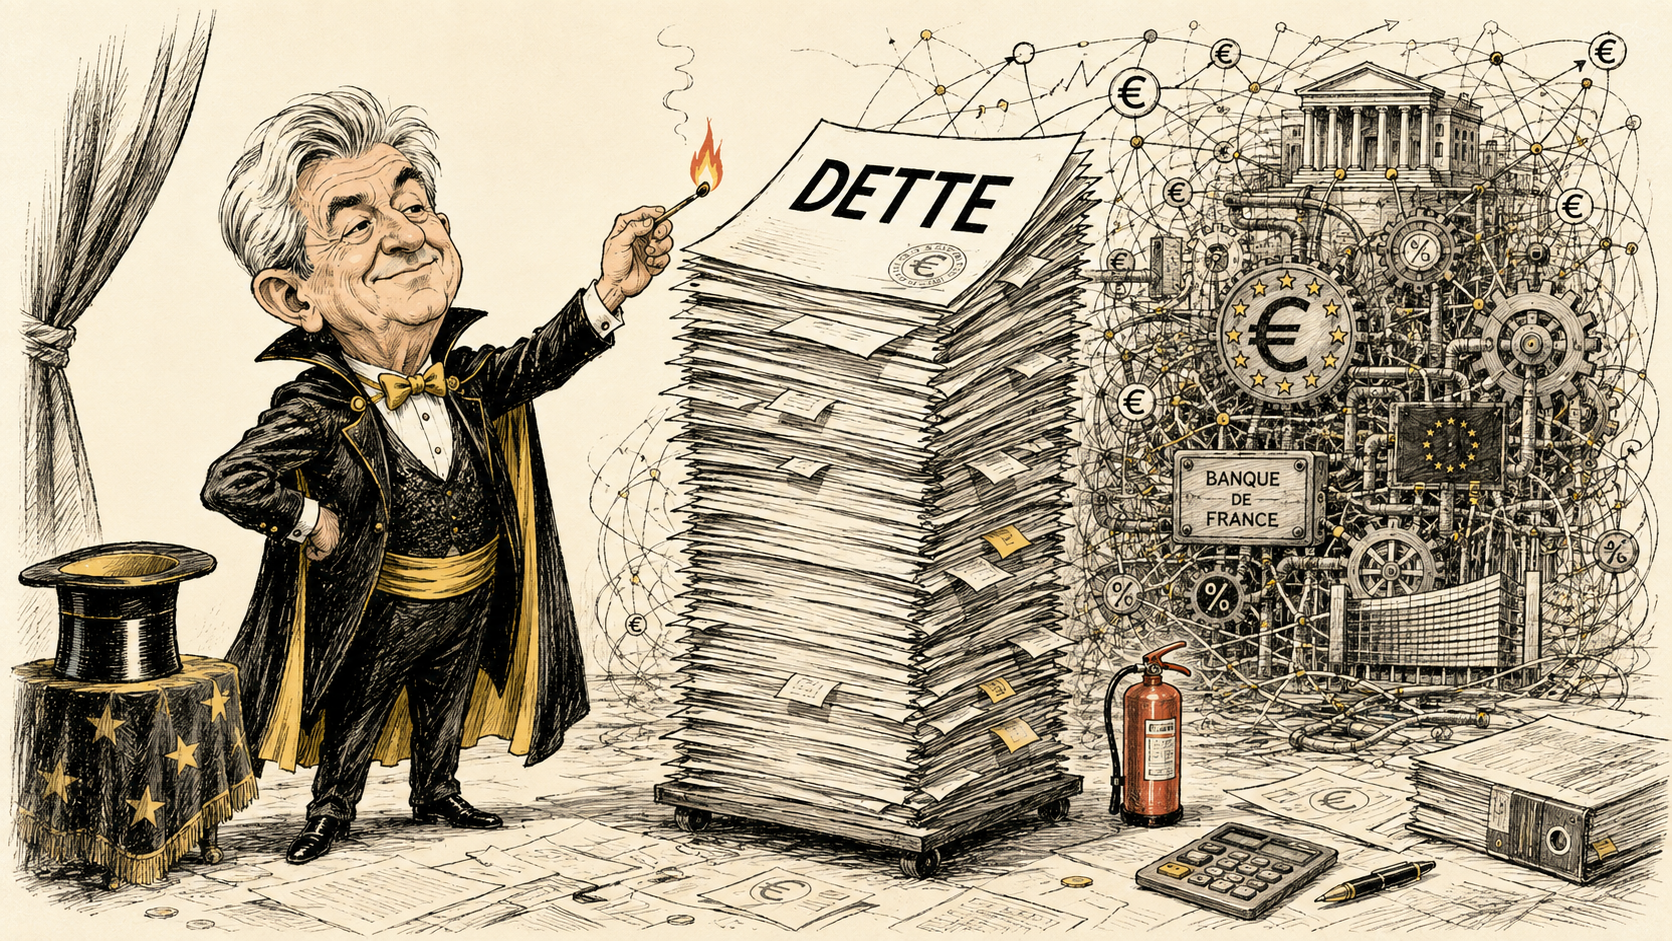
Bonne nouvelle : pour alléger la dette publique, il ne serait finalement pas nécessaire de réduire les dépenses, d’augmenter les impôts ou de produire davantage de richesses. Selon Jean‑Luc Mélenchon, une boîte d’allumettes pourrait presque suffire.
01
Le tour de magie
Dans un extrait d’une conférence de presse du 24 juin, largement rediffusé cet été, le fondateur de La France insoumise évoque les titres de dette publique détenus par la Banque de France.
« Les 18 % sont dans la Banque de France […] il suffit de les prendre et de les foutre au feu. »Jean‑Luc Mélenchon, conférence de presse du 24 juin 2026
À ce stade, aucun appel d’offres public pour la fourniture de briquets géants n’a toutefois été annoncé.
02
Un feu surtout symbolique
Jean‑Luc Mélenchon ne propose évidemment pas d’incendier les locaux de la Banque de France. Les titres concernés sont des actifs financiers, essentiellement inscrits sous forme électronique. Les « brûler » signifie donc les annuler.
Il ne parle pas de la totalité de la dette française, mais de la part détenue par la Banque de France dans le cadre de l’Eurosystème. À la fin du premier trimestre 2026, la dette publique française atteignait 3 536,1 milliards d’euros, soit 117,5 % du PIB. Appliqué à ce total, le ratio de 18 % avancé représente environ 636 milliards d’euros.
Une somme suffisamment importante pour mériter un peu plus qu’un extincteur et une formule bien trouvée.
03
Le petit détail comptable
Si ces titres étaient annulés, l’État verrait une partie de ses engagements disparaître. Mais la Banque de France perdrait simultanément les actifs correspondants dans son bilan. L’opération ne ferait pas apparaître de nouvelles richesses ou de nouvelles liquidités.
Ses partisans considèrent néanmoins qu’elle pourrait dégager des marges de manœuvre budgétaires et éviter que l’État ne rembourse une dette détenue par une institution publique. Ses opposants répondent qu’une perte portée par la banque centrale ne s’évapore pas davantage que la dette elle-même.
La dette pourrait donc disparaître d’une colonne sans nécessairement disparaître de l’histoire.
04
Le petit détail européen
La Banque de France ne décide pas seule de la politique monétaire. Elle fait partie de l’Eurosystème, placé sous l’autorité de la Banque centrale européenne. La France ne pourrait donc pas annuler unilatéralement ces titres.
La BCE considère en outre qu’une annulation des dettes publiques détenues par les banques centrales contreviendrait à l’interdiction du financement monétaire des États prévue par les traités européens.
Il ne suffirait donc pas de trouver les allumettes. Il faudrait aussi convaincre nos partenaires européens de réécrire les règles communes, ce qui prend généralement un peu plus de temps qu’un barbecue.
La vraie question
Une annulation dégagerait‑elle durablement des moyens pour agir, ou déplacerait‑elle simplement l’addition vers une autre table ?
Sur le papier, une dette peut toujours être effacée.
Reste à savoir qui tient la gomme… ou les allumettes.
Notre règle
On peut se moquer de la formule. Pas lui faire dire autre chose.
Les sources (4)
Vérifier par soi-même
Participer
Réfléchir ensemble
Une réaction, une nuance ou une réponse peuvent prolonger la discussion sur les conséquences économiques, comptables et européennes de cette proposition.
 Visuel généré par IA
Réagir
Une seule réaction par lecteur et par page.
Les réactions sont anonymes et comptabilisées par page.
Partager
Prolonger la discussion autour de vous.
La question reste ouverte
Une annulation de dette dégagerait‑elle durablement des moyens pour agir, ou déplacerait‑elle simplement l’addition vers une autre table ?
Répondez, nuancez ou faites rebondir la discussion, dans le respect de la charte.
Prendre la parole
Votre regard compte
Quels seraient, selon vous, les effets concrets d’une telle décision ?
Ce pseudo sera visible par tous. Il ne doit pas permettre d’usurper l’identité d’un tiers.
En participant, vous acceptez la charte des échanges. Votre pseudo est public ; aucun e-mail n’est demandé à ce stade. Un accès de gestion est conservé sur cet appareil pour modifier ou supprimer votre contribution. Consultez notre politique de confidentialité.